探索北京 / 支付宝与微信的外卡限额:是多少、怎么提、付不了怎么办

支付宝与微信的外卡限额:是多少、怎么提、付不了怎么办

外卡在支付宝或微信里付不了,多数不是卡的问题,而是 App 限额。两档限额各是多少、怎么用护照实名提到高额度、付不了时的五步排查顺序,一篇讲清。

7 min read · 蔻龄北京旅行指南

支付宝与微信的外卡限额:是多少、怎么提、付不了怎么办

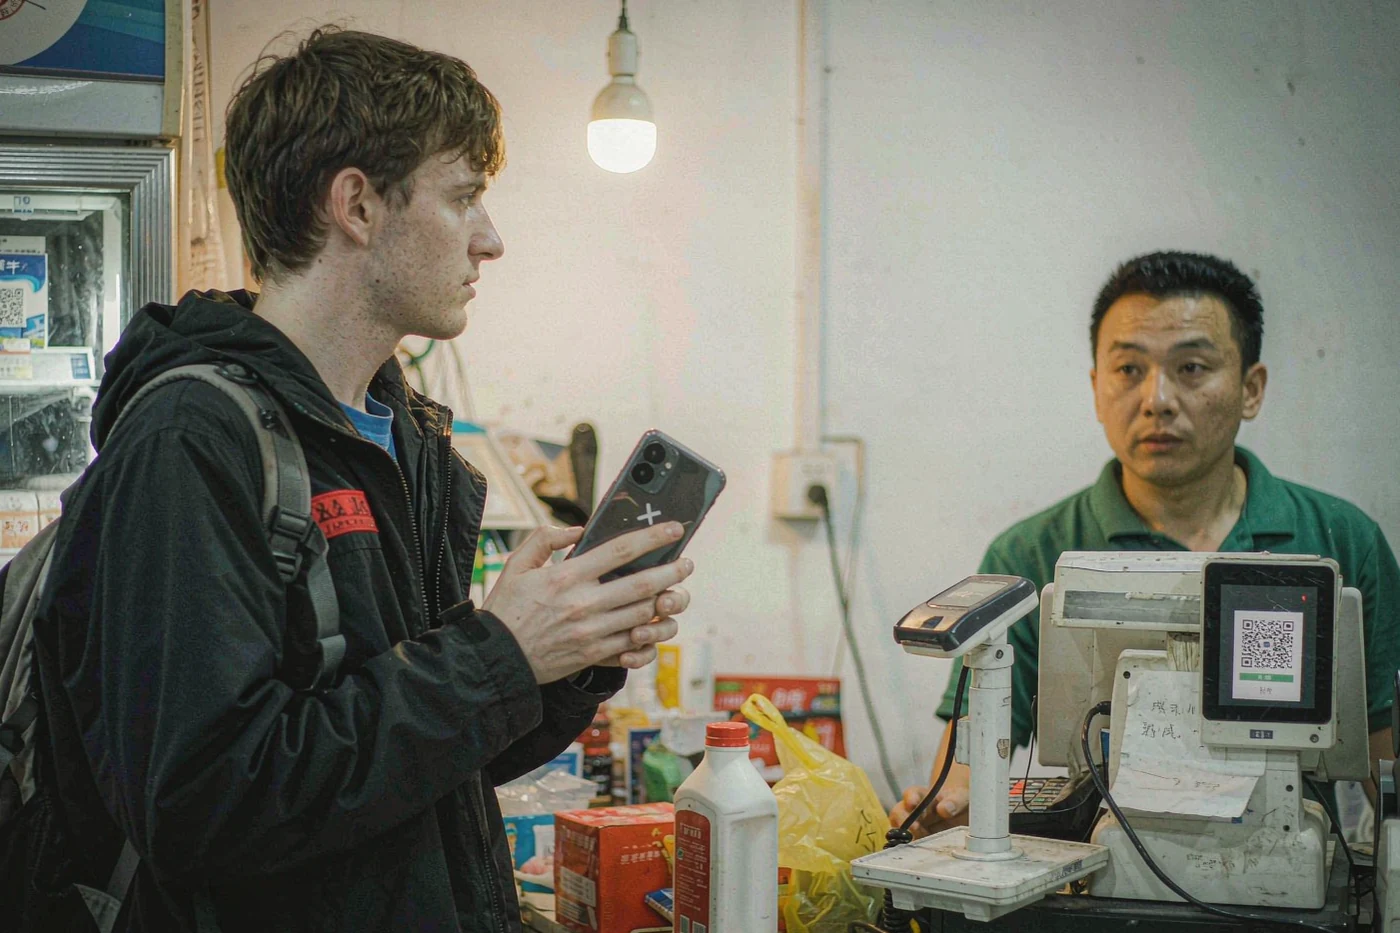
在北京旅行到第三、四天,一个一直好用的扫码支付突然失败,还多半挑最要命的时刻:酒店结账、医院缴费、大件购物。这几乎从来不是你的卡出了问题。支付宝和微信对境外发行的银行卡设了自己的限额,而限额高低取决于你给 App 提交过多少身份信息。这篇讲清楚限额到底是多少、怎么在几分钟内提到高额度,以及付不了的时候按什么顺序兜底。

两档限额:简化注册与实名认证

两个 App 的外卡支付都分两档。简化注册(绑卡时没上传护照)的限额刻意做得很低,只够日常小额。用护照完成实名认证后会升到高得多的一档:单笔约 5,000 美元、年累计约 5 万美元——这是人民银行在 2023—2024 年要求支付机构从 1,000 美元和 1 万美元上调后的口径。

  • 简化档(未上传护照) — 单笔约 3,000 元;年累计额度很小(约 1.5 万元),比想象中用得快
  • 实名档(已传护照) — 单笔、单日约 35,000 元,年累计约 35 万元——对应 5,000 美元、5 万美元的官方口径
  • 具体数字会动 — 两家都把限额描述为按风险动态调整,结账页面显示的才是权威数字 ⚠️ 待人工确认

微信支付:官方文档给出的数字

微信官方帮助文档写得相当具体。用内地身份证注册的用户,外卡限额远低于持护照用户,所以外国游客都在护照这一档。简化注册下单笔约 3,000 元,年累计超过约 1.5 万元时 App 会要求完善身份信息;实名后单笔、单日约 35,000 元,年累计约 35 万元。

  • 实名前 — 单笔约 3,000 元;年累计超过约 1.5 万元会触发完善身份信息的提示
  • 实名后 — 单笔、单日约 35,000 元,年累计约 35 万元
  • 还能再提吗? — 官方口径是不能人为提升——微信明确外卡额度无法手动上调,只按风险动态调整,以支付页面为准

支付宝:可以预期什么数字

支付宝的分档逻辑一样。早期的简化档数字——单笔约 3,000 元、月累计约 5 万元——在实名认证后已被央行主导的上调取代:单笔约 5,000 美元、年累计约 5 万美元,与微信持平。实际旅行中绝大多数人碰不到这些上限,真正会撞线的只有两三类:酒店、医院账单和大件购物。

  • 简化档(历史数字) — 单笔约 3,000 元、月累计约 5 万元、年累计约 6 万元——仅供参考 ⚠️ 待人工确认
  • 实名档 — 单笔约 5,000 美元、年累计约 5 万美元,与微信实名档同高
  • 始终不支持 — 两个 App 的外卡都不能买理财产品、不能转账给好友、不能提现、不能收发红包

200 元这条手续费线会改变你的花钱策略

两个平台对 200 元及以下的外卡支付免手续费,超过按 3% 收,退款时手续费按比例退回。注意手续费按全额收,不是只收超出部分。这会悄悄重排你的花钱方式:便利店、交通充值、咖啡和小吃都免手续费,而一顿 900 元的餐会多收 27 元。凡是商家能刷实体卡的地方——酒店、百货商场、机场柜台——直接刷卡既避开手续费也绕开 App 限额,因为交易根本不经过 App。

  • 200 元及以下 — 免手续费——日常大头都压在这条线以下
  • 超过 200 元 — 按全额收 3%——900 元的晚餐多花 27 元
  • 大额可预期账单 — 酒店房费、跟团套餐,商家收实体卡或现金时优先直接付

提额:五分钟就能做完的事

如果你是用简化方式注册的,在北京能做的最有效的一件事就是完成实名认证。微信路径是「我 → 服务 → 钱包 → 银行卡」,按提示上传护照照片即可,审核从前些年的一天缩短到大多数护照秒级通过。支付宝路径是「我的 → 账户与安全」,或者直接点支付失败时弹出的认证横幅,提交同一页护照。菜单名称随版本会变 ⚠️ 待人工确认。这件事要在落地第一小时、连着酒店 Wi-Fi 时就做掉,而不是站在收银台、身后排着队的时候。

  • 微信 — 我 → 服务 → 钱包 → 银行卡,按提示上传护照照片完成实名
  • 支付宝 — 我的 → 账户与安全,或点支付失败时出现的认证横幅
  • 尽早做 — 认证生效可能要几分钟;第一小时做完好过结账时现补

外卡至今做不到的事

有些失败跟限额毫无关系。两个 App 的外卡都不能给好友转账、不能收发红包、不能提现、不能买理财。还有一部分商户类目——常见的是线上服务、部分小程序和 App 内预订——会直接返回「当前交易不支持国际银行卡」。看到这条提示就不用在限额上想办法了,直接换支付方式。

付不了时的五步排查顺序

按下面的顺序走。每一步只要几秒,前两步就能解决柜台前大多数的支付失败。

  • 1. 先读报错 — 出现「限额 / 超出」字样 → 去实名或改小金额;出现「不支持国际银行卡」→ 商户类目被挡,直接跳第 4 步
  • 2. 换另一个 App — 支付宝和微信的限额完全独立,一边被拒另一边常常能过
  • 3. 收银台拆单 — 请收银员分两笔下单,每笔低于你的限额——多数柜台愿意
  • 4. 换通道 — 柜台刷实体卡或付现金——商家必须收现金,银行 ATM 也接受外卡
  • 5. 打给自己银行 — 有些发卡行默认拦截中国大陆交易,或 3-D Secure 验证静默失败,一通电话就解决

游客真正会撞线的消费

知道哪些消费金额大,才能提前安排。北京中档酒店一晚 500—1,200 元,私人长城一日游人均 600—1,500 元,医院一次带检查的就诊 300—1,000 元。实名档下这些几乎都能一笔付掉;简化档 3,000 元的帽下,一个多晚的房费总价就可能失败。这也是「第一天就把实名做完」最有力的理由。

  • 酒店房费 — 中档每晚 500—1,200 元;只有多晚总价才会撞上 3,000 元的简化帽
  • 一日游与押金 — 私人包车一日游人均 600—1,500 元——常走小程序收款,恰好是外卡最容易失败的地方
  • 就诊缴费 — 带检查通常 300—1,000 元;App 拒付时医院人工窗口收现金

大额消费前先看一眼剩余额度

两个 App 都把限额藏在设置里而不是收银台,所以失败显得毫无预兆。微信在「钱包」的银行卡管理里,支付宝在「银行卡」里,点开绑定的那张国际卡就能看到它当前的限额 ⚠️ 待人工确认。习惯是酒店结账之前看一眼,而不是结账时才发现。如果显示的数字比你预期的低,说明平台做了风险调整;先完成几笔正常的小额交易,有时会把档位恢复回来。

  • 出发前就设好 — 出发前注册两个 App 并绑卡,认证时没有境内网络掣肘会顺利得多
  • 带两种卡组织 — 绑一张 Visa 和一张 Mastercard,一边授权失败另一边常常能过
  • 常备 500 元现金 — 覆盖极少数只收现金的摊位和 App 故障;ATM 每笔约 2,500—3,000 元补充
  • 失败就截图 — 一张报错截图能让商家、你的银行或 App 客服在几秒内明白问题
← 返回全部攻略
立即预订